Le bonus-malus, officiellement appelé coefficient de réduction-majoration (CRM), ajuste chaque année votre prime d’assurance auto en fonction de votre conduite. Vous démarrez à 1,00, gagnez 5 % de réduction par année sans sinistre responsable (multiplication par 0,95) et subissez 25 % de majoration par sinistre responsable (multiplication par 1,25). Le coefficient reste plafonné entre 0,50, le bonus maximal, et 3,50, le malus maximal. Voici le calcul détaillé, les plafonds officiels et les leviers concrets pour alléger votre cotisation.
SommaireReplierAfficher
Comment fonctionne le bonus malus assurance auto ?
Le bonus-malus est un mécanisme encadré par le Code des assurances et identique chez tous les assureurs : il récompense les conducteurs prudents et pénalise les conducteurs responsables d’accidents. Il s’applique à la prime de référence, c’est-à-dire le tarif de base calculé par votre assureur avant prise en compte de votre historique.
Le coefficient de réduction-majoration (CRM) expliqué
Tout nouvel assuré débute avec un coefficient de 1,00. Chaque année, l’assureur recalcule ce coefficient sur une période de référence de douze mois consécutifs, se terminant deux mois avant la date anniversaire du contrat. Un coefficient inférieur à 1 traduit un bonus (réduction), un coefficient supérieur à 1 un malus (majoration). Votre prime payée correspond à la prime de référence multipliée par ce coefficient : avec un CRM de 0,80, vous payez 80 % du tarif de base ; avec un CRM de 1,25, vous payez 125 %.
Sinistre responsable ou non responsable : la différence qui compte
Seuls les sinistres dans lesquels votre responsabilité est engagée pèsent sur le coefficient. Un accident où vous êtes totalement non responsable (choc par l’arrière à l’arrêt, tiers identifié et fautif) n’entraîne aucune majoration. À l’inverse, un sinistre pour lequel vous êtes pleinement responsable applique la majoration complète. En cas de responsabilité partagée, la majoration est réduite de moitié. Le type de sinistre est donc déterminant : un bris de glace ou un vol, par exemple, n’affecte jamais le CRM.
Le calcul du bonus malus assurance auto étape par étape
Le calcul du bonus malus assurance auto repose sur deux opérations simples appliquées chaque année au coefficient précédent.
Réduction sans sinistre et majoration après accident
En l’absence de sinistre responsable sur la période de référence, votre coefficient est multiplié par 0,95, soit une réduction de 5 %. Pour chaque sinistre responsable, il est multiplié par 1,25, soit une majoration de 25 %. En responsabilité partagée, le facteur appliqué est de 1,125 (majoration de 12,5 %). Lorsque plusieurs sinistres surviennent la même année, les majorations se cumulent. Le coefficient obtenu est ensuite arrondi à deux décimales par défaut.
Plafonds 0,50 et 3,50 : les limites du coefficient
Le bonus est plafonné à 0,50 : il faut treize années consécutives sans sinistre responsable pour l’atteindre, soit une cotisation réduite de moitié. À l’opposé, le malus ne peut dépasser 3,50, ce qui correspond à une prime multipliée par 3,5. Bonne nouvelle pour les conducteurs malussés : après deux années consécutives sans accident responsable, le coefficient revient automatiquement à 1,00, quelle que soit la majoration accumulée auparavant. Et un conducteur qui conserve un CRM de 0,50 pendant trois ans bénéficie d’une protection : son premier sinistre responsable ne déclenche pas de malus.
Tableau bonus malus assurance : l’évolution du coefficient année par année
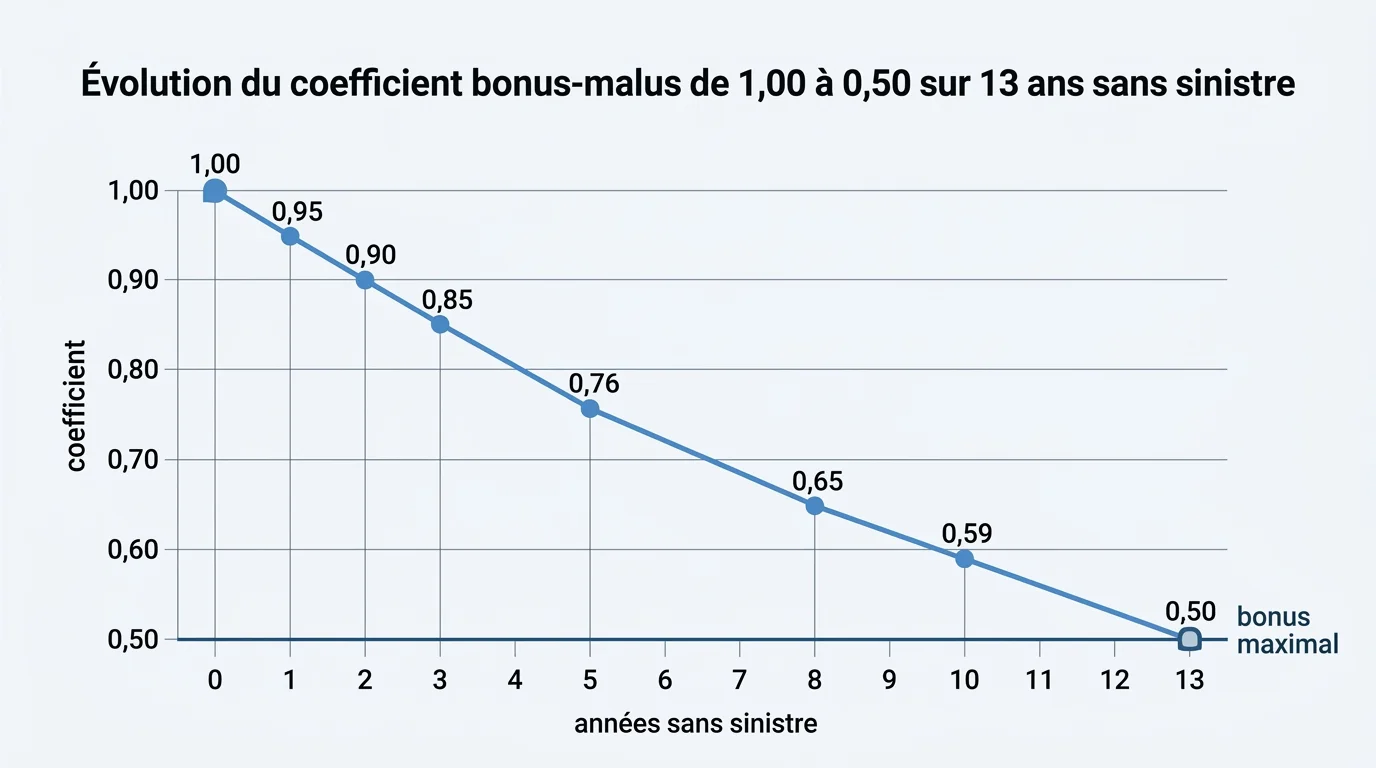
Ce tableau bonus malus assurance illustre la descente d’un conducteur partant de 1,00 et roulant sans aucun sinistre responsable, jusqu’au plancher de 0,50.
| Année sans sinistre | Coefficient (CRM) | Réduction de la prime |
|---|---|---|
| Départ | 1,00 | 0 % |
| 1 an | 0,95 | 5 % |
| 2 ans | 0,90 | 10 % |
| 3 ans | 0,85 | 15 % |
| 5 ans | 0,76 | 24 % |
| 8 ans | 0,65 | 35 % |
| 10 ans | 0,59 | 41 % |
| 13 ans | 0,50 | 50 % |
À l’inverse, un seul sinistre responsable fait passer un CRM de 1,00 à 1,25, et un second la même année à 1,56. La remontée est donc bien plus rapide que la descente.
Simuler votre coefficient et votre prime
Mon coefficient bonus-malus
Renseignez votre situation : le simulateur applique les règles officielles du CRM (×0,95 par an sans sinistre, ×1,25 par sinistre responsable, plafonds 0,50 à 3,50).
Pour visualiser votre situation, utilisez le simulateur ci-dessous : renseignez votre coefficient actuel, le nombre de sinistres responsables de l’année et votre prime de référence. L’outil applique les vraies règles du CRM, affiche votre nouveau coefficient, l’effet sur votre cotisation et la projection sur cinq ans sans sinistre.
Comment optimiser son bonus malus et baisser sa cotisation ?
Plusieurs leviers permettent de protéger ou d’améliorer votre coefficient. D’abord, ne déclarez pas systématiquement les petits sinistres responsables dont le coût est inférieur à votre franchise : les indemniser vous-même évite une majoration durable. Ensuite, contestez tout sinistre où votre responsabilité n’est pas clairement établie, car un partage de responsabilité divise la majoration par deux. Conduisez sans interruption d’assurance : votre bonus reste acquis lors d’un changement d’assureur, à condition de fournir votre relevé d’information. Enfin, le choix du véhicule joue énormément sur la prime de référence à laquelle s’applique le coefficient ; choisir un modèle fiable et peu coûteux à réparer réduit mécaniquement la cotisation, comme le détaille notre guide pour choisir une voiture neuve fiable en 2026. Comparez régulièrement les offres : à coefficient identique, les écarts de prime de référence entre assureurs dépassent souvent 30 %, et un véhicule bien choisi dès l’achat reste votre meilleur allié sur la durée.