SommaireReplierAfficher
Calcul TVS 2026 : simulateur en ligne (barème CO2 et polluants)
La TVS n’existe plus sous ce nom : elle a été remplacée par deux taxes annuelles distinctes, la taxe sur les émissions de CO2 et la taxe sur les émissions de polluants atmosphériques. Le calcul combine un barème progressif à tarif marginal appliqué aux émissions inscrites sur la carte grise et un forfait déterminé par le carburant et la norme Euro. En 2026, les deux volets durcissent : la taxe CO2 se déclenche dès 5 g/km en WLTP et le forfait polluants grimpe à 130 € ou 650 €. Le simulateur ci-dessous chiffre votre montant annuel, composante par composante.
Renseignez les caractéristiques du véhicule telles qu'elles figurent sur la carte grise. Le montant s'affiche composante par composante, proratisé sur la durée d'affectation.
Estimation indicative fondée sur les barèmes publiés au code des impositions sur les biens et services. Elle ne remplace pas le calcul de votre expert-comptable, notamment en cas d'exonération liée à l'activité ou de remboursement de frais kilométriques.
TVS 2026 : la taxe a changé de nom et de mécanique
Parler de « TVS » reste pratique, mais le sigle est juridiquement périmé. La taxe sur les véhicules de sociétés a été supprimée et remplacée, dans le code des impositions sur les biens et services (CIBS), par deux prélèvements autonomes regroupés sous l’appellation « taxes sur l’affectation des véhicules à des fins économiques » :
- la taxe annuelle sur les émissions de dioxyde de carbone ;
- la taxe annuelle sur les émissions de polluants atmosphériques.
Trois changements de fond en découlent. D’abord, la seconde composante n’est plus fondée sur l’ancienneté du véhicule comme l’était l’ancienne « composante air » : elle dépend désormais du couple carburant / norme Euro, selon une logique proche des vignettes Crit’Air. Ensuite, le champ d’application s’est élargi : les taxes sont dues par toute entreprise affectant un véhicule de tourisme à son activité, quelle que soit sa forme juridique, et non plus par les seules sociétés. Enfin, la période d’imposition suit l’année civile et le calcul se fait au jour près.
Attention à ne pas confondre ces taxes annuelles avec le malus écologique dû à l’immatriculation : le malus est un paiement unique lors de la première mise en circulation, les taxes ex-TVS reviennent chaque année tant que le véhicule reste affecté à l’entreprise.
Calcul TVS 2026 : ce que le simulateur additionne
Le simulateur applique la formule officielle, qui se résume à une addition de deux montants indépendants, chacun proratisé sur la durée d’affectation :
- Taxe CO2 = barème progressif appliqué aux émissions du champ V.7 de la carte grise, multiplié par la proportion annuelle d’affectation.
- Taxe polluants = tarif forfaitaire de la catégorie du véhicule (E, 1, ou « les plus polluants »), multiplié par la même proportion.
La proportion annuelle correspond au nombre de jours pendant lesquels le véhicule a été affecté à des fins économiques, divisé par 365. Ce n’est pas un décompte en mois ni en trimestres : un véhicule livré le 12 mars 2026 et conservé jusqu’au 31 décembre compte 295 jours, soit un coefficient de 0,808.
Deux barèmes CO2 coexistent selon la date de première immatriculation. Les véhicules immatriculés à partir du 1er mars 2020 relèvent du barème WLTP ; les plus anciens relèvent du barème NEDC, plus sévère à émissions affichées égales. Les véhicules dont la carte grise ne porte aucune donnée d’émission relèvent d’un troisième barème fondé sur la puissance administrative, dont les tarifs 2026 s’échelonnent de 2 000 à 6 500 €.
Barème CO2 2026 : le tarif marginal par tranche
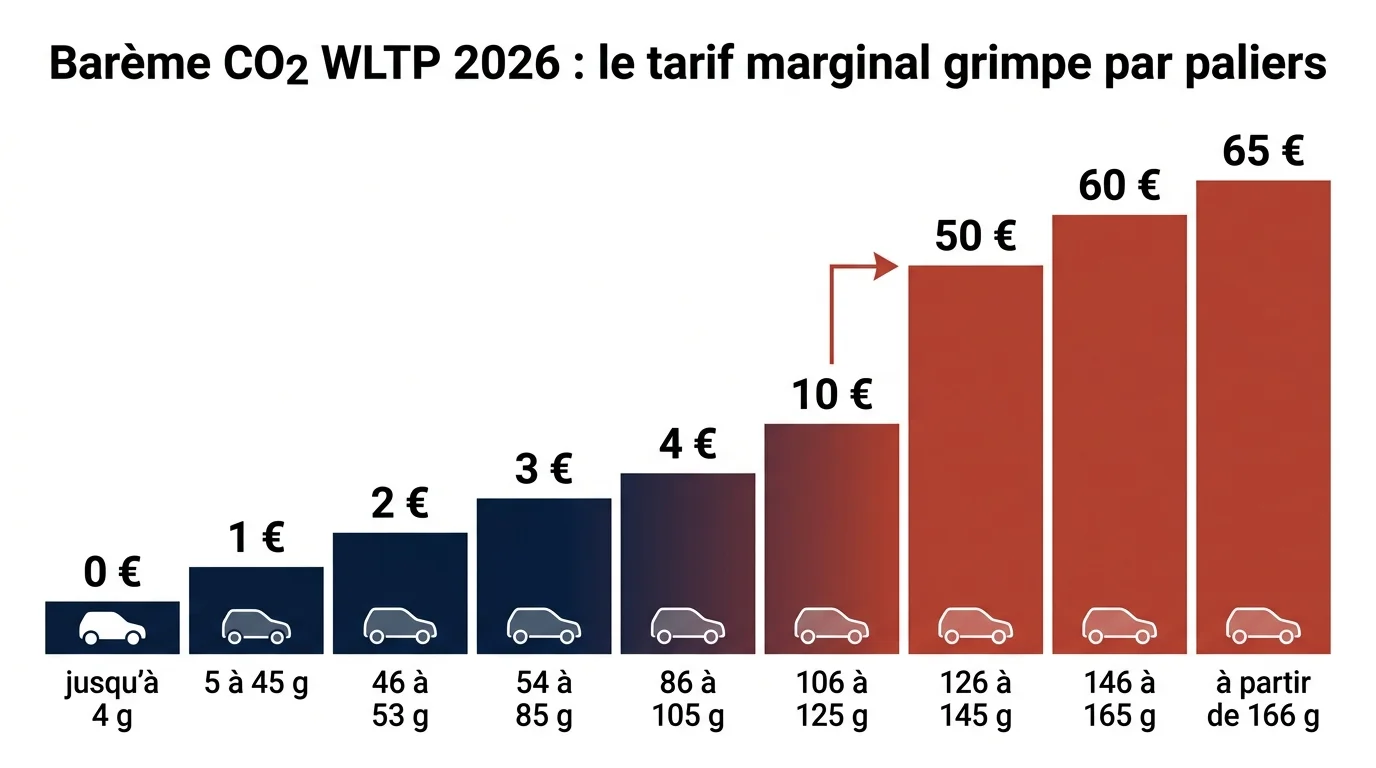
Le barème fonctionne comme l’impôt sur le revenu : chaque tranche d’émissions est taxée à son propre tarif, et non l’intégralité des émissions au tarif de la tranche atteinte. Voici le barème WLTP en vigueur depuis le 1er janvier 2026.
| Émissions CO2 (WLTP, g/km) | Tarif marginal 2026 |
|---|---|
| Jusqu’à 4 | 0 € |
| De 5 à 45 | 1 € |
| De 46 à 53 | 2 € |
| De 54 à 85 | 3 € |
| De 86 à 105 | 4 € |
| De 106 à 125 | 10 € |
| De 126 à 145 | 50 € |
| De 146 à 165 | 60 € |
| À partir de 166 | 65 € |
Pour un véhicule à 100 g/km : (45 − 4) × 1 + (53 − 45) × 2 + (85 − 53) × 3 + (100 − 85) × 4 = 213 €. Le décrochage se situe à 126 g/km, où le tarif marginal bondit de 10 à 50 € : chaque gramme au-delà de ce seuil coûte cinq fois plus cher. C’est le point d’arbitrage central quand vous comparez deux motorisations, y compris entre un diesel et une hybride non rechargeable.
Le barème 2026 est nettement plus dur que celui de 2025, dont la première tranche taxée démarrait à 10 g/km et dont le palier à 50 € ne s’ouvrait qu’à 131 g/km. Un même véhicule à 145 g/km passe ainsi de 1 183 € en 2025 à 1 433 € en 2026, sans avoir changé d’un gramme.
Taxe sur les polluants atmosphériques : 130 € ou 650 €
Cette seconde taxe est un forfait annuel, sans lien avec les émissions de CO2. Trois catégories seulement, calquées sur la logique des vignettes Crit’Air :
- Catégorie E — électricité, hydrogène ou combinaison des deux : 0 € ;
- Catégorie 1 — véhicules à allumage commandé (essence, gaz, hybrides essence) conformes aux normes Euro 5 ou Euro 6 : 130 € ;
- Véhicules les plus polluants — tous les autres, ce qui inclut l’intégralité des diesels, même Euro 6 : 650 €.
Ce point est le plus souvent mal compris : aucun véhicule diesel ne peut relever de la catégorie 1, quelle que soit sa norme Euro. Un diesel récent supporte donc cinq fois le forfait d’une essence équivalente.
Ces montants résultent de l’article 58 de la loi de finances pour 2026, qui a relevé les tarifs de 100 et 500 € à 130 et 650 € à compter du 1er mars 2026. La hausse est déjà programmée pour la suite : 160 € et 800 € en 2027. Pour les taxes déclarées en janvier 2026, qui portent sur l’année 2025, les tarifs applicables restent 100 € et 500 €.
Quelles exonérations restent en 2026 ?
La liste s’est considérablement réduite. Seuls les véhicules fonctionnant exclusivement à l’électricité, à l’hydrogène, ou à une combinaison des deux sont totalement exonérés des deux taxes.
L’exonération dont bénéficiaient les hybrides rechargeables émettant moins de 50 g/km a été supprimée au 1er janvier 2025. Depuis, tous les hybrides sont taxés comme des thermiques, sur leurs émissions réelles.
Il reste un avantage partiel pour le superéthanol : les véhicules compatibles E85 bénéficient d’un abattement de 40 % sur les émissions de CO2 retenues, sauf si celles-ci dépassent 250 g/km, et d’une réduction de 2 CV sur la puissance administrative en deçà de 12 CV. Si vous étudiez un renouvellement de flotte, les SUV hybrides rechargeables et leur fiscalité 2026 méritent d’être comparés à l’électrique sur le coût total, et non sur le seul prix d’achat.
D’autres exonérations tiennent à l’usage plutôt qu’au véhicule : transport public de voyageurs (taxis et VTC), location de véhicules, enseignement de la conduite, compétitions sportives, activités agricoles ou forestières, véhicules accessibles en fauteuil roulant.
Cas particulier important pour les indépendants : l’article L. 421-127 du CIBS exonère les véhicules affectés par une personne physique exerçant son activité en nom propre. La quasi-totalité des entreprises individuelles et des micro-entrepreneurs échappe donc à ces taxes, mais l’exonération est qualifiée d’aide de minimis, plafonnée à 300 000 € sur trois exercices glissants.
Location longue durée, proratisation et frais kilométriques
Le redevable n’est pas forcément le propriétaire. En LLD comme en LOA, dès lors que la location dépasse un mois civil ou 30 jours consécutifs, c’est l’entreprise locataire qui déclare et paie les deux taxes, pas le loueur. Les locations plus courtes restent hors champ pour le locataire, dans la limite d’un mois civil ou 30 jours consécutifs par année civile.
Voici ce que donne le cumul des deux taxes en 2026 pour un véhicule détenu toute l’année.
| Motorisation | CO2 WLTP | Taxe CO2 | Taxe polluants | Total 2026 |
|---|---|---|---|---|
| Électrique | 0 g/km | 0 € | 0 € | 0 € |
| Hybride rechargeable essence | 30 g/km | 26 € | 130 € | 156 € |
| Essence Euro 6 | 105 g/km | 233 € | 130 € | 363 € |
| Hybride essence | 120 g/km | 383 € | 130 € | 513 € |
| Diesel Euro 6 | 145 g/km | 1 433 € | 650 € | 2 083 € |
| Diesel Euro 6 | 165 g/km | 2 633 € | 650 € | 3 283 € |
Dernier cas fréquent : les véhicules personnels de vos salariés ou dirigeants, dont vous remboursez les frais kilométriques. Ils entrent dans le champ, mais avec un coefficient pondérateur appliqué au montant des deux taxes, fonction du kilométrage annuel remboursé : 0 % jusqu’à 15 000 km, 25 % de 15 001 à 25 000 km, 50 % de 25 001 à 35 000 km, 75 % de 35 001 à 45 000 km, puis 100 % au-delà. Un abattement de 15 000 € s’applique ensuite sur le montant cumulé dû au titre de ces véhicules, ce qui neutralise la taxe dans la grande majorité des PME.
Comment déclarer et payer ces taxes ?
Il n’y a plus de déclaration spécifique de type 2855. Les taxes se déclarent sur une annexe à la TVA, selon votre régime :
- Régime réel normal et entreprises non redevables de la TVA : annexe n° 3310-A-SD, déposée en janvier au titre de l’année précédente ;
- Régime simplifié d’imposition : formulaire n° 3517, déposé au plus tard le 3 mai pour un exercice clos au 31 décembre.
Vous devez par ailleurs tenir un état récapitulatif annuel des véhicules affectés, mentionnant pour chacun les paramètres de calcul et les dates d’affectation. Ce document n’est pas transmis spontanément, mais il doit pouvoir être produit en cas de contrôle : c’est lui qui justifie vos proratas au jour près. Tenez-le à jour au fil des entrées et sorties de parc plutôt qu’en janvier, sous pression.