En 2026, le malus écologique se déclenche dès 108 g/km de CO2 et grimpe jusqu’à 80 000 € pour les véhicules les plus émetteurs, contre 113 g/km et 70 000 € un an plus tôt. Cette taxe ne frappe qu’à la première immatriculation en France : reprendre une voiture d’occasion déjà immatriculée dans le pays ne déclenche aucun malus supplémentaire. Seules les occasions importées sont taxées, sur la base du barème de leur année de mise en circulation et après application d’une décote d’ancienneté. À ce malus CO2 s’ajoute désormais un malus au poids déclenché dès 1 500 kg.
SommaireReplierAfficher
Malus écologique 2026 : ce qui change au 1er janvier
Le malus écologique n’est pas une taxe annuelle. C’est un versement unique, réglé au moment où le véhicule reçoit sa première carte grise française. Son montant dépend des émissions de CO2 homologuées en cycle WLTP, celles qui figurent au champ V.7 du certificat d’immatriculation. La date qui compte est celle de l’immatriculation, pas celle de la commande ni du bon de livraison : un véhicule commandé fin 2025 mais immatriculé en janvier 2026 relève bien du barème 2026.
Un seuil abaissé à 108 g/km
Le durcissement de 2026 tient en deux chiffres. Le seuil de déclenchement passe de 113 à 108 g/km, ce qui fait basculer dans le malus des citadines jusqu’ici épargnées. Une Renault Clio essence ou une Peugeot 208 de puissance moyenne se retrouvent taxées de quelques centaines d’euros là où elles échappaient de justesse à la grille précédente. Selon les analyses publiées à l’automne 2025, une large majorité des véhicules neufs vendus en France est concernée en 2026.
Un plafond porté à 80 000 €
À l’autre extrémité, le tarif maximal grimpe de 70 000 à 80 000 €, atteint dès 192 g/km. La trajectoire votée prévoit de poursuivre ce mouvement les années suivantes, avec un plafond annoncé à 100 000 € à l’horizon 2028. Autrement dit, les grosses cylindrées thermiques voient leur facture d’entrée sur le marché français se rapprocher, voire dépasser, leur propre prix catalogue.
Barème CO2 2026 : le tableau des seuils
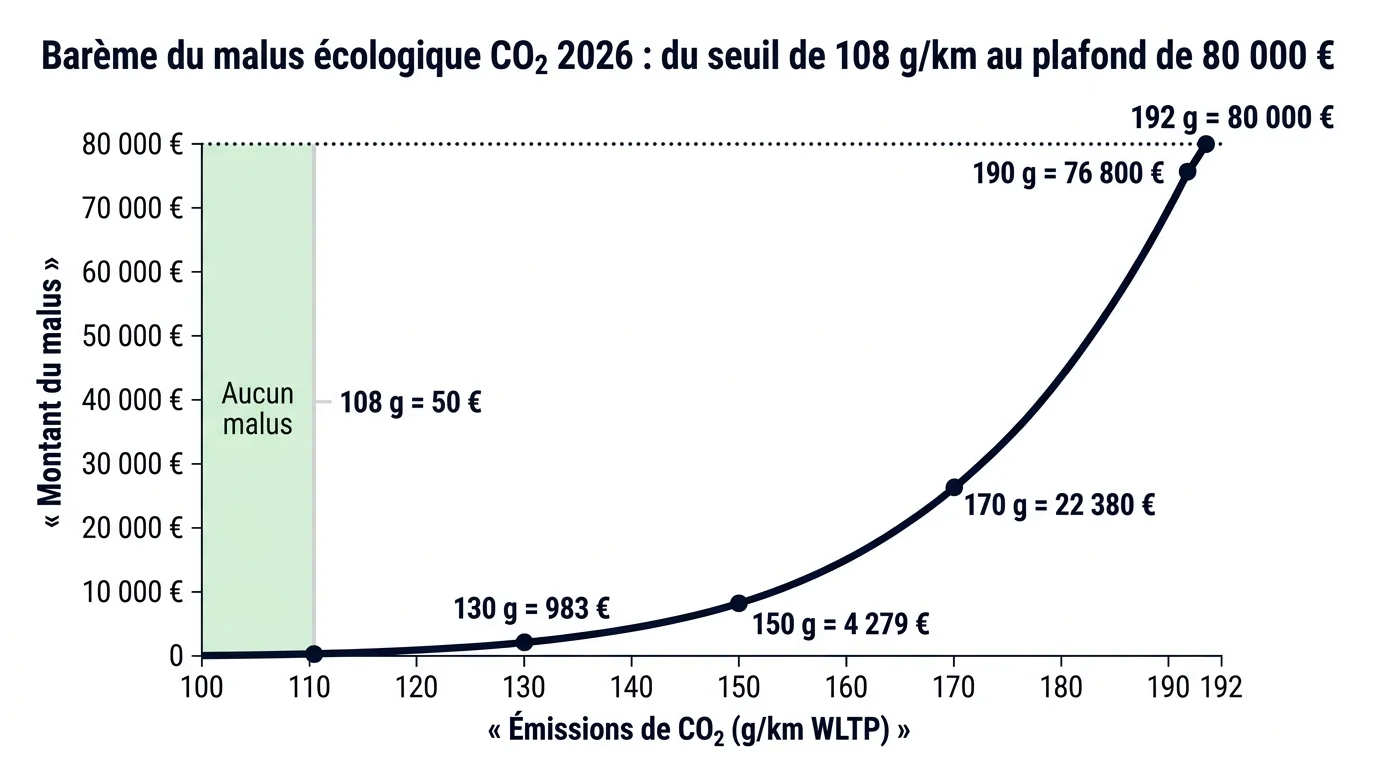
Le barème est progressif au gramme près : chaque gramme de CO2 supplémentaire correspond à un montant précis dans la grille officielle. La progression n’est pas linéaire mais exponentielle, ce qui explique qu’un écart de dix grammes coûte quelques centaines d’euros en bas de grille et plusieurs dizaines de milliers d’euros en haut.
| Émissions de CO2 (g/km, WLTP) | Montant du malus 2026 |
|---|---|
| 107 et moins | 0 € |
| 108 | 50 € |
| 110 | 100 € |
| 120 | 310 € |
| 130 | 983 € |
| 140 | 2 205 € |
| 150 | 4 279 € |
| 160 | 8 770 € |
| 170 | 22 380 € |
| 180 | 45 990 € |
| 190 | 76 800 € |
| 192 et plus | 80 000 € |
Comment lire la grille
Les valeurs ci-dessus sont des paliers repères. La grille officielle détaille chaque gramme entre 108 et 192 : pour un véhicule à 137 g/km, il faut lire la ligne 137, pas interpoler entre 130 et 140. Vérifiez toujours la valeur exacte inscrite sur le certificat de conformité du véhicule avant de vous fier à une brochure commerciale, les motorisations et les tailles de jantes faisant varier le chiffre homologué de plusieurs grammes.
Le plafonnement à 50 % du prix
Un garde-fou existe : le total du malus CO2 et du malus au poids ne peut excéder 50 % du prix de vente TTC du véhicule. Ce plafond protège surtout les acheteurs de véhicules anciens ou peu chers mais très émetteurs, typiquement les importations de youngtimers.
Entre 160 et 180 g/km, le malus passe de 8 770 € à 45 990 € : vingt grammes de CO2 valent ici plus de 37 000 € de taxe. C’est dans cette zone que l’orientation vers une motorisation se joue financièrement.
Malus au poids 2026 : la taxe qui s’ajoute au malus CO2
Officiellement appelée taxe sur la masse en ordre de marche, cette seconde taxe se cumule avec le malus CO2. Son seuil descend de 1 600 à 1 500 kg en 2026, ce qui élargit nettement son assiette : de nombreux SUV familiaux et berlines compactes franchissent désormais la barre.
Les tranches applicables
Le calcul fonctionne par tranches successives, comme l’impôt sur le revenu : seuls les kilos situés dans chaque fourchette sont taxés au tarif correspondant.
- De 1 500 à 1 699 kg : 10 € par kilo
- De 1 700 à 1 799 kg : 15 € par kilo
- De 1 800 à 1 899 kg : 20 € par kilo
- De 1 900 à 1 999 kg : 25 € par kilo
- À partir de 2 000 kg : 30 € par kilo
Les abattements de masse
Plusieurs réfactions viennent alléger la base taxable. Les SUV hybrides rechargeables bénéficient d’un abattement de 200 kg à condition d’afficher plus de 50 km d’autonomie électrique en cycle urbain WLTP. Les hybrides non rechargeables obtiennent 100 kg. Les véhicules électriques, longtemps totalement hors champ, se voient appliquer une réfaction forfaitaire de 600 kg à compter du 1er juillet 2026, ce qui maintient la grande majorité des modèles sous le seuil. Les familles d’au moins trois enfants déduisent 200 kg par enfant.
Calcul du malus écologique sur une voiture d’occasion
Simulateur de malus écologique 2026
Estimez le malus CO2 dû à la première immatriculation en France.
Estimation indicative fondée sur le barème CO2 2026 (seuil 108 g/km, plafond 80 000 € à partir de 192 g/km) et sur la réfaction d'ancienneté en vigueur. Les montants intermédiaires sont interpolés entre les paliers publiés : vérifiez la grille officielle et votre situation auprès de l'ANTS ou de votre centre des impôts avant tout engagement. Le malus au poids et le plafonnement à 50 % du prix TTC ne sont pas intégrés.
C’est le point qui génère le plus de confusion, et la réponse est plus simple qu’on ne le croit. Le malus est dû une seule fois, à la première immatriculation du véhicule en France. Tout dépend donc de savoir si votre occasion a déjà été immatriculée dans l’Hexagone ou non.
Occasion française : aucun malus au changement de titulaire
Si vous achetez une voiture déjà immatriculée en France, même très émettrice, aucun malus CO2 ni malus au poids ne vous sera réclamé lors du changement de titulaire. Le malus a été acquitté par le premier propriétaire et ne se transmet pas. Vous ne payez que la taxe régionale et les frais de gestion de la carte grise, après que le vendeur a effectué sa déclaration de cession sur le site de l’ANTS. Une berline de 2019 homologuée à 175 g/km ne coûte donc rien de plus au titre du malus, même si son immatriculation neuve en 2026 en vaudrait plus de 30 000.
Occasion importée : barème d’origine et décote d’ancienneté
La règle change complètement pour un véhicule acheté à l’étranger. Son immatriculation française est juridiquement une première immatriculation, donc le malus s’applique. C’est notamment le cas si vous envisagez d’acheter une Clio en Allemagne. Deux mécanismes l’atténuent :
- Le barème retenu est celui de l’année de première mise en circulation du véhicule, et non celui de 2026. Une voiture mise en circulation en Allemagne en 2018 relève de la grille 2018, bien plus douce.
- Une décote d’ancienneté s’applique ensuite au montant obtenu. Elle démarre à 3 % pour un véhicule de 1 à 3 mois, atteint environ 58 % à 9 ans et 64 % à 10 ans, pour aboutir à une exonération totale au-delà de 15 ans.
Concrètement, importer une sportive de plus de quinze ans ne déclenche aucun malus, quel que soit son taux d’émission. Entre les deux, le calcul mérite d’être simulé avant de s’engager, car la facture peut représenter plusieurs milliers d’euros non anticipés.
Exonérations et abattements : qui échappe au malus ?
Handicap et carte mobilité inclusion
L’exonération est totale et automatique pour les titulaires d’une carte mobilité inclusion portant la mention « invalidité », que le titulaire soit le propriétaire du véhicule ou un enfant à charge du foyer. Les véhicules aménagés pour être accessibles en fauteuil roulant sont eux aussi exonérés, sans condition de taux de CO2, contrairement à les taxes annuelles sur les véhicules de société qui demeurent soumises à ces critères.
Famille nombreuse : le remboursement a posteriori
Les foyers ayant au moins trois enfants à charge au sens fiscal obtiennent un abattement de 20 g/km de CO2 par enfant, cumulable avec les 200 kg par enfant sur le malus au poids. Attention au mécanisme : l’avantage ne se déduit pas au guichet. Vous réglez le malus plein tarif à l’immatriculation, puis vous demandez le remboursement auprès de l’administration fiscale. Le bénéfice est limité à un véhicule par période et suppose généralement un véhicule d’au moins cinq places.
Électrique, hydrogène et superéthanol E85
Les véhicules 100 % électriques et à hydrogène restent hors du champ du malus CO2. Les modèles homologués pour rouler au superéthanol E85 bénéficient quant à eux d’une réduction de 40 % du taux d’émission retenu pour le calcul, avantage qui ne s’applique toutefois pas aux véhicules dépassant 250 g/km.
Comment réduire légalement votre malus 2026
Quelques arbitrages simples font la différence sur la facture finale :
- Surveiller les options. Des jantes plus grandes, un toit ouvrant ou une transmission intégrale ajoutent souvent 5 à 10 g/km. Dans la zone haute du barème, cette poignée de grammes se paie très cher.
- Comparer les motorisations. Passer à une hybride non rechargeable suffit fréquemment à repasser sous le seuil des 108 g/km sans changer de gabarit ni de budget.
- Privilégier l’occasion française. Un véhicule déjà immatriculé en France échappe mécaniquement au malus, ce qui reste le levier le plus radical.
- Anticiper le boîtier E85. Une conversion homologuée n’agit pas rétroactivement sur un malus déjà payé, mais elle pèse sur le coût d’usage.
Pensez enfin à distinguer le malus des autres contraintes réglementaires : un véhicule peu taxé à l’achat peut rester mal classé au titre de la vignette Crit’Air et se voir restreint en zone à faibles émissions. Le montant du malus se vérifie sur le certificat de conformité avant signature du bon de commande : c’est le seul document qui engage le taux d’émission réellement homologué.